Reggina: το αμερικανικό fund που έχασε μια ομάδα της Serie D από τον Lotito
Η Underdog Global Partners ήθελε να ανεβάσει τη Reggina από τη Serie D στη Serie A. Τελικά την αγόρασε ο Lotito για περίπου €1,6 εκατ. Τι δείχνει για το multi-club ownership.

Φωτογραφία: Unsplash
Η Reggina, σύλλογος που έπαιξε επτά χρόνια στη Serie A και σήμερα αγωνίζεται στη Serie D, την τέταρτη κατηγορία της Ιταλίας, ήταν ένα βήμα από το να περάσει σε αμερικανικό private equity. Η Underdog Global Partners (UGP) του Matt Rizzetta είχε καταθέσει προσφορά με στόχο την επιστροφή στη Serie A μέσα σε πέντε με επτά χρόνια. Στις 15 Ιουνίου αποσύρθηκε, και στις 26 Ιουνίου ο σύλλογος πουλήθηκε σε εταιρεία συνδεδεμένη με τον Claudio Lotito, πρόεδρο της Lazio, σε τίμημα που σύμφωνα με δημοσιεύματα ήταν περίπου €1,6 εκατ. Η ιστορία δείχνει πώς λειτουργεί η αγορά των μικρών ευρωπαϊκών συλλόγων και γιατί τα funds τη θέλουν τόσο.
Γιατί ένα fund θέλει έναν σύλλογο της Serie D
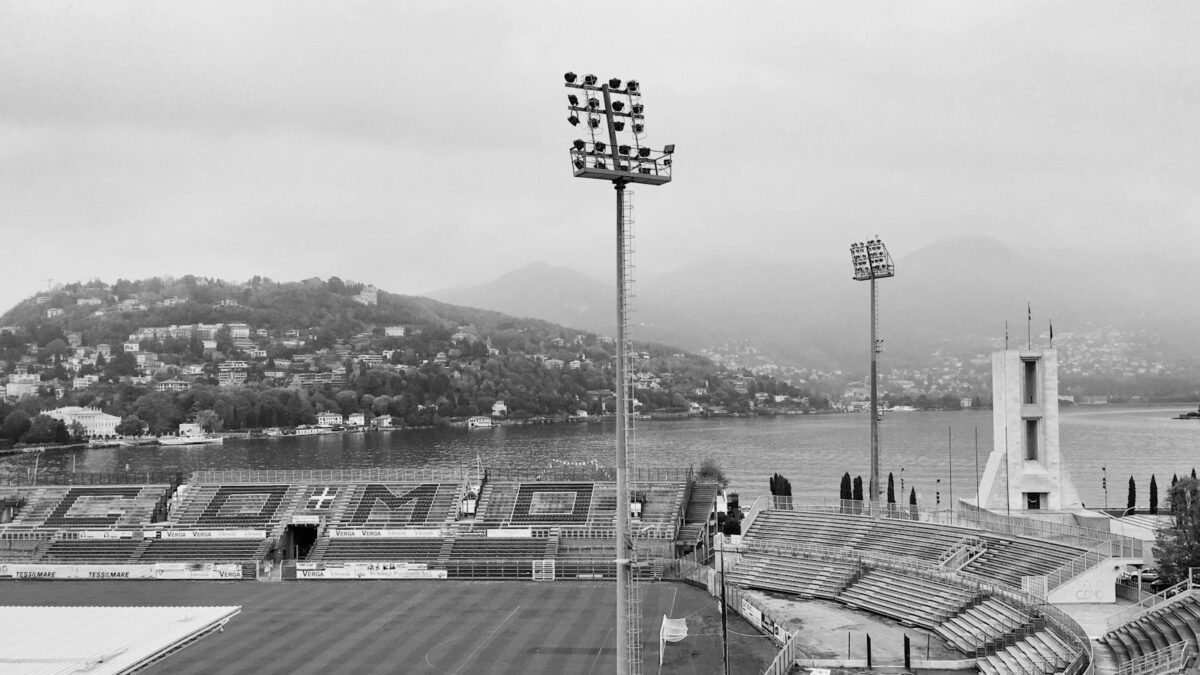
Για ένα fund, ο σύλλογος τέταρτης κατηγορίας δεν είναι επένδυση σε έσοδα αλλά σε θέση. Η Reggina έχει ιστορία, κοινό και γήπεδο, το Stadio Oreste Granillo, με χωρητικότητα άνω των 27.000 θέσεων. Έχει, κυρίως, πρόσβαση στο σύστημα ανόδου και υποβιβασμού: κάθε άνοδος πολλαπλασιάζει τα κεντρικά έσοδα και την αξία του συλλόγου. Αν ο σύλλογος αγοράζεται για ένα ή δύο εκατομμύρια και φτάσει στη Serie A, η αξία του μετριέται σε εκατοντάδες εκατομμύρια.
Το πρότυπο είναι γνωστό. Οι Ryan Reynolds και Rob McElhenney αγόρασαν τη Wrexham το 2021 για περίπου $2,5 εκατ., την ανέβασαν τρεις συνεχόμενες φορές στο Championship, και φέτος μειοψηφικό ποσοστό φέρεται να προσφέρθηκε σε αποτίμηση $475 εκατ. Η UGP, που ελέγχει ήδη το Campobasso στη Serie C με μειοψηφικούς μετόχους τους ηθοποιούς Kelly Ripa και Mark Consuelos, ήθελε να επαναλάβει το μοντέλο στην Καλαβρία, σύμφωνα με το Front Office Sports. Το χαρτοφυλάκιο της UGP περιλαμβάνει ακόμα τη Napoli Basketball, μια γυναικεία ομάδα δεύτερης κατηγορίας και μια ομάδα στο Canadian Premier League.
Πώς χάθηκε η συμφωνία
Ο Rizzetta δήλωσε ότι η UGP ικανοποίησε όλα τα αιτήματα του πωλητή Nino Ballarino, μαζί με το σκέλος των μετρητών, και κατέθεσε αποδείξεις κεφαλαίων τόσο για την αγορά όσο και για το αθλητικό σχέδιο. Υποστήριξε όμως ότι δεν έλαβε ποτέ τα ενημερωμένα έγγραφα που χρειαζόταν για τον έλεγχο, και ότι η απόφαση του πωλητή δεν φαίνεται να αφορούσε την τιμή. Υπαινίχθηκε ότι στο μεταξύ μπήκε στη διαδικασία τρίτος.
Ο τρίτος ήταν ο Lotito. Στη συμφωνία μεσολάβησε και ο δήμαρχος του Ρέτζιο Καλάμπρια, ενώ ο Lotito επιστρέφει έτσι σε καθεστώς ιδιοκτήτη δύο συλλόγων για πρώτη φορά από την πώληση της Salernitana το 2021. Ο ιταλικός κανονισμός απαγορεύει στο ίδιο πρόσωπο να έχει δύο συλλόγους στις επαγγελματικές κατηγορίες. Αν η Reggina ανέβει στη Serie C, όπως είναι ο στόχος, ο Lotito θα έχει έναν χρόνο για να πουλήσει έναν από τους δύο συλλόγους.
Η έκρηξη του multi-club ownership
Η ιστορία της Reggina είναι ένα μικρό κομμάτι μιας μεγάλης τάσης. Σύμφωνα με την τελευταία έκθεση της UEFA για τις επενδύσεις στους συλλόγους, πάνω από 345 σύλλογοι παγκοσμίως ανήκαν σε δομές πολλαπλής ιδιοκτησίας στο τέλος του 2025, από λιγότεροι από 60 δέκα χρόνια νωρίτερα. Στις πρώτες κατηγορίες της Ευρώπης, 122 σύλλογοι, περίπου το 16%, έχουν σχέση κοινής ιδιοκτησίας με άλλον σύλλογο. Πενήντα τέτοιοι όμιλοι έχουν έδρα τις ΗΠΑ. Η UEFA έχει προειδοποιήσει ότι η εξάπλωση απειλεί την ακεραιότητα των διοργανώσεων, όταν δύο σύλλογοι του ίδιου ιδιοκτήτη συναντιούνται στο γήπεδο.
Το μοντέλο λειτουργεί καλύτερα στις μικρότερες κατηγορίες, όπου οι κανόνες της UEFA δεν φτάνουν και οι τιμές είναι χαμηλές. Ένας σύλλογος της τέταρτης κατηγορίας μπορεί να γίνει χώρος ανάπτυξης νεαρών παικτών για τον μεγαλύτερο σύλλογο του ομίλου, ή απλώς μια φθηνή επιλογή με μεγάλη πιθανή υπεραξία.
Η έκθεση της UEFA καταγράφει και μια αλλαγή στη μορφή των συναλλαγών. Τα δύο τελευταία χρόνια έγιναν 33 συναλλαγές ανά έτος, λιγότερες από την κορύφωση, αλλά τα μειοψηφικά ποσοστά ανέβηκαν από το 22% των συναλλαγών το 2022 στο 36% το 2025. Οι επενδυτές προτιμούν όλο και περισσότερο να μπαίνουν σε συλλόγους χωρίς να αναλαμβάνουν τον πλήρη έλεγχο και το πλήρες ρίσκο, κάτι που κάνει τις μικρές, φθηνές εξαγορές ελέγχου, όπως αυτή της Reggina, ακόμα πιο σπάνιες ευκαιρίες για όποιον θέλει να χτίσει από την αρχή.
Η ελληνική διάσταση
Η Ελλάδα είναι ήδη μέσα στην τάση, με την πιο γνωστή περίπτωση να είναι ο όμιλος του Ευάγγελου Μαρινάκη με τον Ολυμπιακό, τη Nottingham Forest και τη Rio Ave, που αναλύσαμε στο κείμενο για το multi-club ownership και την UEFA. Η περίπτωση της Reggina δείχνει όμως και κάτι άλλο, πιο σχετικό με τους μικρότερους ελληνικούς συλλόγους: ότι σε αγορές χωρίς διαφάνεια, το χρήμα δεν αρκεί. Η UGP είχε τα κεφάλαια και το σχέδιο, αλλά έχασε από έναν τοπικό παίκτη με σχέσεις.
Για τα funds που κοιτάζουν συλλόγους των χαμηλότερων ελληνικών κατηγοριών, το μάθημα είναι ότι η αξιολόγηση ενός ιστορικού συλλόγου χαμηλής κατηγορίας δεν περνά μόνο από τα οικονομικά του, αλλά και από τους τοπικούς συσχετισμούς. Το πώς αποτιμάται μια τέτοια ευκαιρία το εξηγούμε στον οδηγό για το private equity στον αθλητισμό. Στη Reggina, το φθηνότερο κομμάτι της συμφωνίας ήταν η τιμή. Το ακριβότερο ήταν η πρόσβαση.
Εντοπίσατε σφάλμα ή ανακρίβεια; Στείλτε μας email στο corrections@thescope.gr ή επισκεφτείτε τη σελίδα μας για Διορθώσεις & Πολιτική Ακρίβειας.